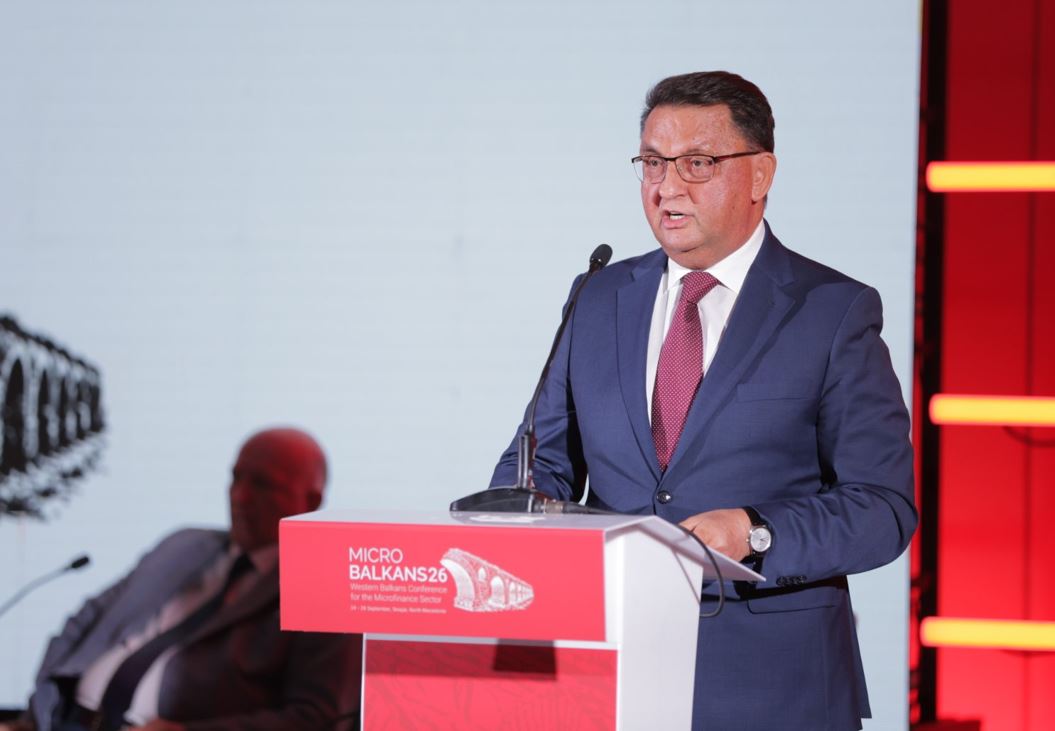
Технолошкиот развој, зголемената достапност на податоците и појавата на нови деловни модели значително го менуваат начинот на кој се обезбедуваат финансиските услуги, но иновациите не смеат да бидат на сметка на стабилноста и заштитата на клиентите. Ова го истакна гувернерот на Народната банка, Трајко Славески, на конференцијата „Микробалканс 2026 – Кредитирањето од нова перспектива“.
– Иднината на кредитирањето треба да значи попаметен, поинклузивен и поодговорен пристап кон кредитите. Доколку успееме да ги споиме иновациите со стабилноста, технологијата со довербата, а конкуренцијата со одговорноста, тогаш ќе можеме да кажеме дека создаваме нова перспектива за кредитирањето – порача Славески во своето воведно обраќање.
Според гувернерот, границите меѓу традиционалното банкарство и небанкарските финансиски услуги сè повеќе се поместуваат. Трендот е особено изразен на меѓународно ниво. Податоците на Одборот за финансиска стабилност покажуваат дека во 2024 година небанкарскиот финансиски сектор глобално растел со двојно поголема динамика од банкарскиот сектор. Во Европската Унија, пак, небанкарските извори учествуваат со речиси една четвртина во кредитирањето на нефинансиските компании.
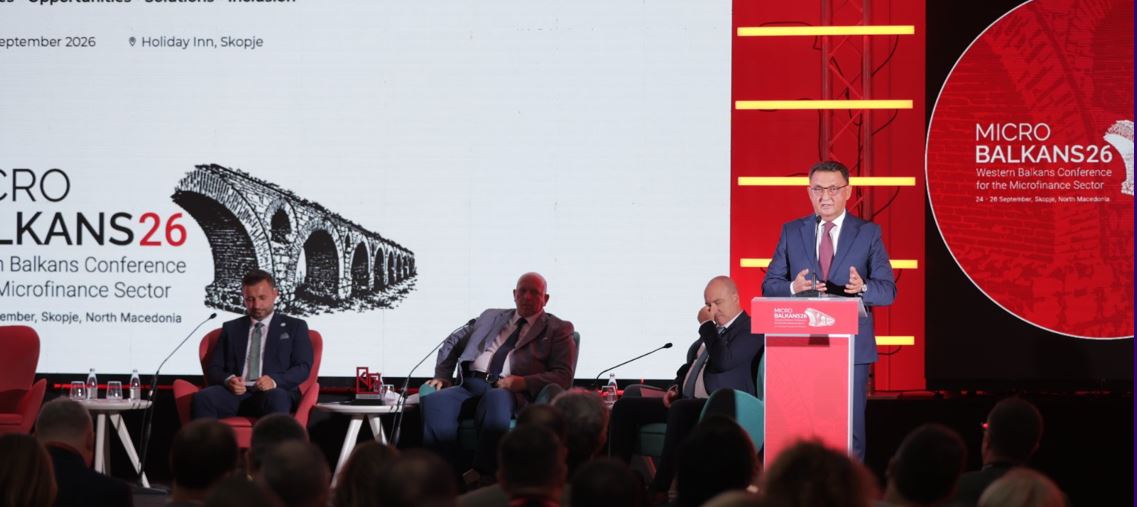
Македонскиот финансиски систем, за разлика од поразвиените финансиски пазари, и натаму е доминантно ориентиран кон банкарскиот сектор. Активата на банките претставува околу три четвртини од вкупната актива на финансискиот систем.
Сепак, последните години покажуваат забрзан раст на небанкарското кредитирање. Во периодот од 2020 до 2025 година, кредитирањето од финансиските друштва и лизинг-компаниите растело со просечна годишна стапка од 22,3 %. За споредба, кредитирањето од банките кон нефинансиските друштва и домаќинствата во истиот период бележи просечен годишен раст од 9,6 проценти.
И покрај ваквата динамика, небанкарските финансиски компании сè уште имаат релативно мал удел во домашниот финансиски систем – околу 2,5 проценти од неговата вкупна актива. Славески предупреди дека дигитализацијата и новите технологии не ги отстрануваат фундаменталните ризици поврзани со кредитирањето.
– Технологијата не ги елиминира основните ризици во кредитирањето. Кредитниот ризик останува кредитен ризик, без оглед на тоа дали кредитот се одобрува во филијала или преку дигитална платформа – истакна гувернерот кој смета дека технолошките иновации треба да бидат проследени со одговорно кредитирање, транспарентност и соодветна заштита на клиентите.
Дополнителен предизвик се и ризиците што произлегуваат од дигитализацијата, особено киберризиците. Нивното зголемување, како што посочи Славески, наметнува потреба од континуирано унапредување на системите за управување со ризици, но и на регулаторните и супервизорските практики. Народната банка, порача гувернерот, останува посветена на создавање стабилен, сигурен и отпорен финансиски систем, но истовремено отворен за иновации, конкуренција и нови модели на финансирање.
ИЗДВОЕНИ
Лидери на компании за вештачка интелигенција: За доброто на човештвото, ве молиме контролирајте ја технологијата што ја создадовме
34 животи спасени за осум месеци на македонските патишта
Ист лекар, иста сала, различна цена – “државно“ на чекање, “приватна“ операција по 15 часот
Рози со Меланија, Мицкоски пред говорницата на ОН