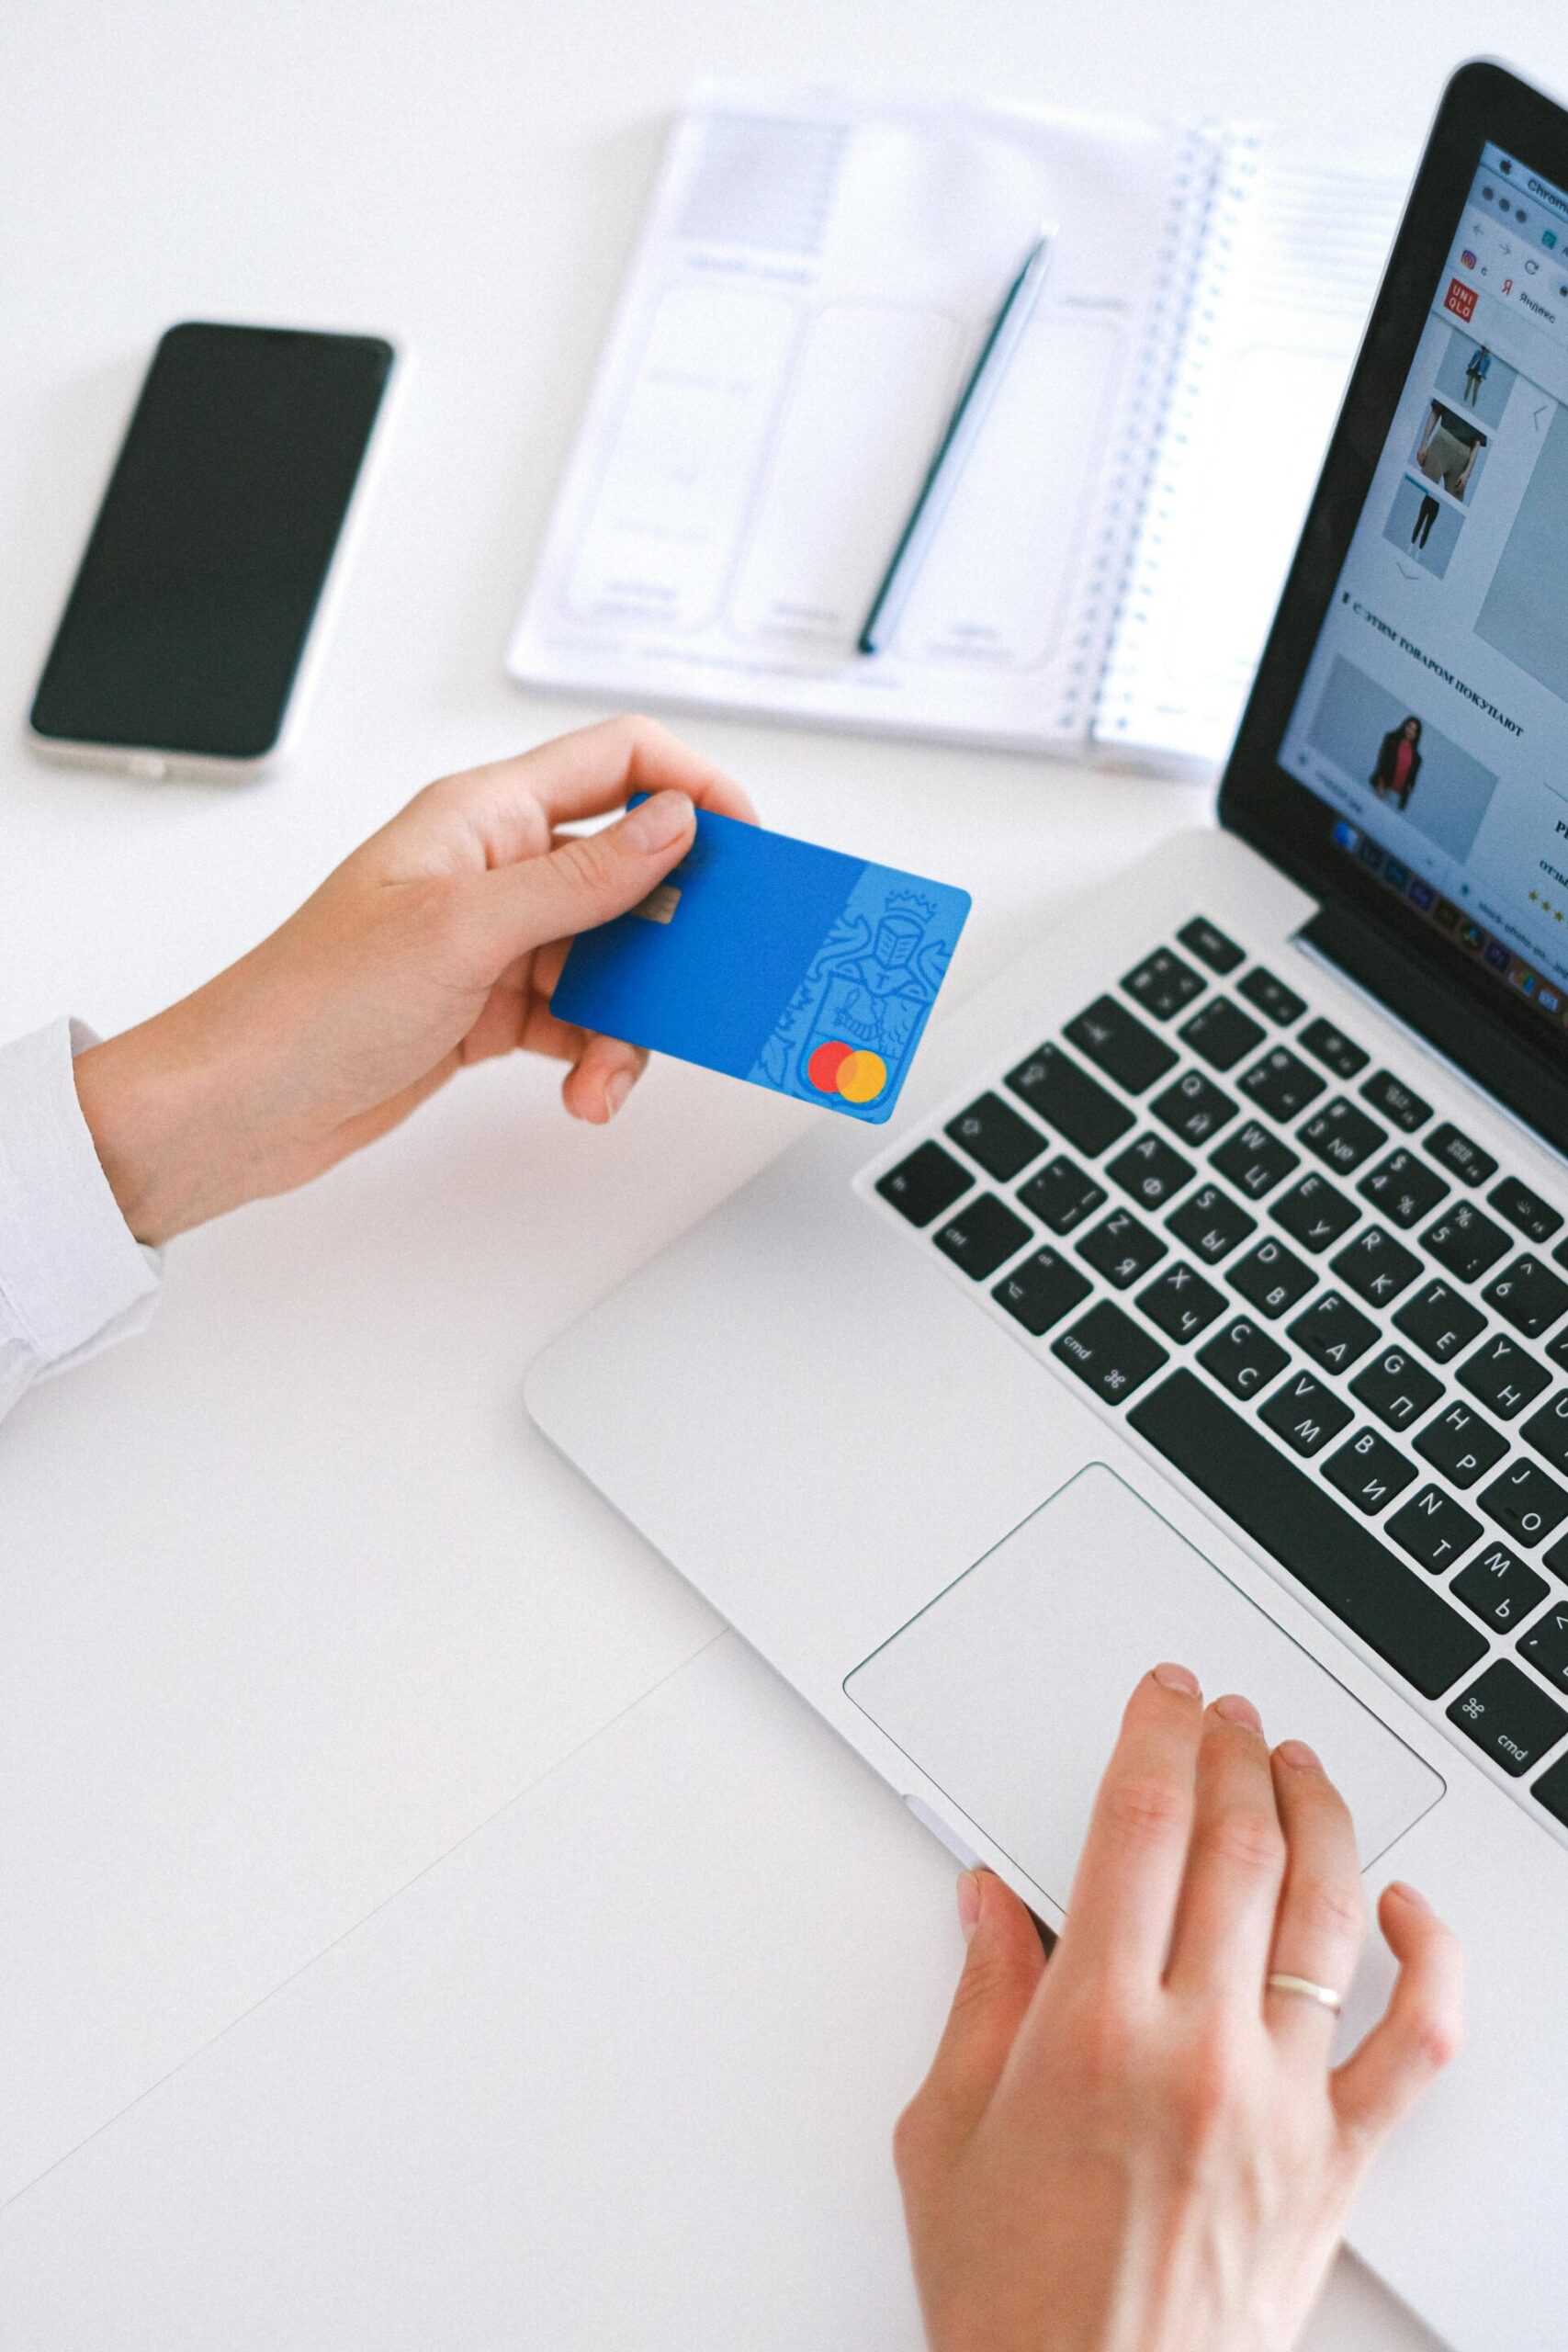
Банките низ Европа би можеле да се соочат со значителни дополнителни трошоци по одлуката на Судот на правдата на Европската унија, со која дополнително се зајакнува заштитата на поединците што станале жртви на банкарски измами.
Според оваа одлука, банката не може едноставно да го одбие барањето на клиентот за поврат на средствата, тврдејќи дека корисникот постапил невнимателно – на пример, со внесување на своите пристапни податоци на лажна веб-страница.
Финансиската институција прво мора да му ги надомести средствата на оштетениот клиент, а доколку смета дека корисникот постапил крајно невнимателно, може дополнително да се обиде да го докаже тоа и да бара поврат на средствата преку судски постапки.
Оваа одлука доаѓа во време кога вредноста на банкарските измами во рамките на Европската економска област расте од година во година.
Според податоците на Европската централна банка, Европскиот банкарски орган и Банката на Шпанија, вредноста на измамите поврзани со платежните услуги во Европската економска област во 2024 година достигнала 4,2 милијарди евра.
Тоа претставува зголемување од приближно 17 отсто во споредба со претходната година. Досега, банките често се обидуваа одговорноста за ваквите загуби да ја префрлат врз своите клиенти – особено во случаите кога измамниците доаѓале до средствата користејќи информации што самите корисници претходно ги откриле.
Сепак, овој нов правен преседан поставува значително повисок стандард за докажување на груба небрежност од страна на корисникот.
Еден случај што стигна до Судот на правдата на Европската унија (СПЕУ) се однесува на клиентка на полска банка, која била контактирана од измамник што се претставил како купувач на предмет што таа го огласила на онлајн платформа.
Измамникот ѝ испратил линк што водел до лажна веб-страница, дизајнирана да изгледа како официјалната страница на нејзината банка.
Клиентката ги внела своите податоци за пристап до електронското банкарство на таа страница, по што од нејзината сметка биле префрлени приближно 700 евра.
Кога следниот ден ја известила банката за измамата, банката одбила да ѝ ги врати парите, со образложение дека таа не посветила доволно внимание на заштитата на своите пристапни податоци.
Судот на ЕУ зазеде поинаков став.
Самиот факт што за извршување на трансакција биле искористени пристапните податоци на клиентот или дополнителни методи за автентикација, не е доволен за да се докаже „крајно невнимание“ од страна на корисникот.
Банката мора да докаже дека клиентот постапил со крајно невнимание.
Оваа пресуда значи дека банката не може автоматски да заклучи дека корисникот сноси одговорност само затоа што измамници ги искористиле неговите пристапни податоци.
Доколку некоја финансиска институција тврди дека клиентот постапил со крајно невнимание, товарот на докажување паѓа врз банката.
Ова би можело значително да ги промени досегашните практики, според кои корисниците често останувале без надомест на штета по софистицирани „фишинг“ измами, користење лажни веб-страници и други методи со кои криминалците доаѓаат до пристапните податоци.
Истовремено, пресудата не значи дека корисникот автоматски ќе добие надомест во секоја ситуација. Ако банката успее да докаже дека клиентот постапил со крајно невнимание, таа може да се обиде да го оствари своето право на повраток на средствата преку соодветна постапка.
Можно е банките да треба да го променат својот пристап.
Новата судска пракса би можела да доведе до зголемување на бројот на барања за отштета поднесени од поединци, како и до пораст на споровите помеѓу банките и нивните клиенти.
Веројатно ќе биде потребно банките да посветат поголемо внимание на утврдување на околностите во секој поединечен случај на измама, како и на прибирање докази со кои ќе се потврди дека клиентот навистина постапил со крајно невнимание.
Ова, исто така, може да доведе до промени во внатрешните процедури, договорните услови и начините на кои финансиските институции ги разгледуваат барањата за повраток на средства.
За поединците, најважната поука е дека самиот факт што откриле одредени податоци пред измамник, веќе не ѝ дава автоматско право на банката да го одбие нивното барање за повраток на средствата.
На тој начин, пресудата на Судот на правдата на ЕУ би можела да означи значајна промена во односите помеѓу банките и нивните клиенти, особено во контекст на сè почестите онлајн измами.
ИЗДВОЕНИ
Спектакуларна победа на Даниела Алексовска пред своја публика, Грци предизвикаа инцидент среде Скопје (ВИДЕО)
Го лажела дека е бремена, кумановка му изнудувала пари на гостиварец кој работел во Швајцарија
„Гоце е Македонија“ светна над Скопје – спектакуларно шоу со дронови за Денот на македонската револуционерна борба/ВИДЕО
Митрополитот Дебарско-кичевски Георгиј се сретна со вселенскиот патријарх Вартоломеј