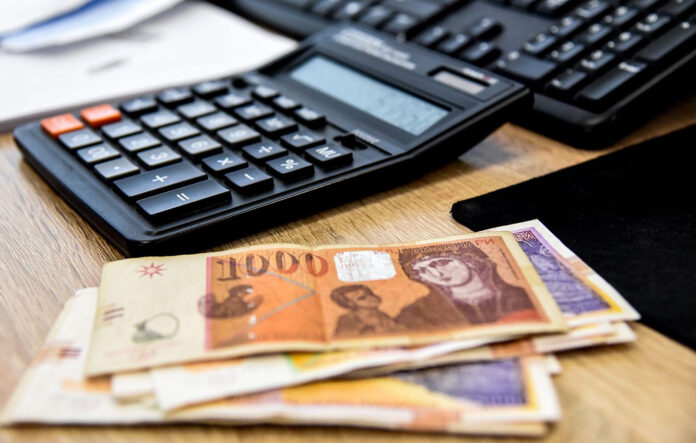
Каматите на новоодобрените кредити во Македонија продолжуваат да растат, а најизразено поскапување има кај задолжувањето на компаниите. Во септември 2026 година просечната каматна стапка на новите кредити достигнала 4,94 проценти, што е зголемување од 0,24 процентни поени во однос на август. Во исто време, каматите на новите депозити бележат благо намалување. Ова го покажуваат најновите податоци на Народната банка, објавени на 30 октомври.
Растот е особено изразен кај корпоративниот сектор. Просечната каматна стапка на новоодобрените кредити за компаниите се искачила на 5,05 проценти, од 4,68 проценти еден месец претходно. На годишно ниво, зголемувањето изнесува 0,69 процентни поени.
Кај домаќинствата, новите кредити во септември се одобрувале со просечна камата од 4,77 проценти, наспроти 4,73 проценти во август. Иако растот е поумерен, податоците покажуваат дека и граѓаните се соочуваат со повисоки камати при ново задолжување.
Интересно е што кај вкупното кредитно портфолио движењата се многу поумерени. Просечната каматна стапка на сите кредити изнесувала 4,68 проценти и бележи минимален месечен раст од 0,01 процентен поен. Кај домаќинствата, таа останала непроменета на 5 проценти, додека кај компаниите достигнала 4,36 проценти.
Оваа разлика покажува дека поскапувањето е позабележително кај новите задолжувања, додека каматите на веќе одобрените кредити засега остануваат релативно стабилни.
Од друга страна, просечната каматна стапка на новопримените депозити во септември се намалила на 2,70 проценти, односно за 0,02 процентни поени во однос на август. Кај депозитите на домаќинствата изнесувала 2,69 проценти, а кај компаниите 2,73 проценти.
Разликата меѓу просечната камата на новите кредити и новите депозити достигнува 2,24 процентни поени. Тоа значи дека новото задолжување во просек е значително поскапо од приносот што го добиваат штедачите за нововложените депозити.
За граѓаните и за компаниите, ваквите движења се важни при планирањето нови кредити, инвестиции и штедење. Сепак, просечните каматни стапки не се исти во сите банки, бидејќи зависат од валутата, рокот на отплата, кредитоспособноста и од условите на конкретниот производ.
Септемвриските податоци укажуваат на раст на цената на новото кредитирање, особено за компаниите, додека кај штедењето нема соодветно зголемување на приносите. Дали ќе биде ова привремено движење или почеток на подолг тренд, ќе покажат следните месечни податоци на Народната банка.
ИЗДВОЕНИ
Втор круг од изборите за градоначалник во Брвеница
Случај „Алта банка“: Што се случува со заштедите и кредитите на граѓаните?
На Токио му дадовме шахта! Најновиот филм „Сестра, брат и шахта“ на Манчевски премиерно прикажан во Јапонија
Длабок судир меѓу владата и Уставниот суд ја тресе Полска: Распоредена полиција, претседателот итно се врати во Варшава