Се намалува дозволениот однос меѓу месечните кредитни обврски и приходите, а се скратуваат и роковите за отплата на дел од кредитите. Купувачите на прв стан и натаму ќе можат да користат станбен кредит со рок на отплата до 30 години и минимално сопствено учество од 10 проценти. За купување втор или дополнителен стан, рокот за отплата се ограничува на 25 години, наместо досегашните 30, додека кај хипотекарните потрошувачки кредити се намалува од 20 на 15 години со измените кои ќе стапат на сила од 1 декември
Од 1 декември стапуваат во сила новите мерки на Народната банка за ограничување на задолжувањето, со кои се намалуваат дозволените месечни кредитни обврски во однос на приходите, а се скратуваат и роковите за отплата на одредени станбени и потрошувачки кредити. Измените треба да придонесат за повнимателно задолжување на домаќинствата и да го ограничат ризикот од прекумерна кредитна изложеност, но истовремено може да го отежнат пристапот до кредити за дел од граѓаните.
Според новите правила, максималниот однос меѓу вкупните месечни кредитни обврски и приходите кај денарските кредити се намалува од 50 на 45 проценти, додека кај кредитите со валутна компонента од 45 на 40 проценти. Тоа значи дека граѓаните ќе можат да издвојуваат помал дел од своите месечни приходи за отплата на кредити, што ќе влијае и врз максималниот износ што банките ќе можат да им го одобрат.
Промени се предвидени и кај роковите за отплата. Станбените кредити за купување втор или дополнителен стан ќе може да се отплаќаат најмногу 25 години, наместо досегашните 30, додека кај хипотекарните потрошувачки кредити рокот се скратува од 20 на 15 години. Исклучок се граѓаните што за првпат купуваат сопствено живеалиште. За нив останува можноста за отплата на станбениот кредит во рок до 30 години, како и минимално сопствено учество од 10 проценти од вредноста на недвижноста, доколку ги исполнуваат пропишаните услови. За останатите купувачи на недвижности минималното сопствено учество останува 25 проценти, согласно регулативата воведена во декември 2025 година.
Покрај промените во кредитирањето, се отвора и прашањето како трошоците за станбен кредит и киријата се третираат при пресметувањето на животниот стандард. Од Министерството за економија и труд за весникот ВЕЧЕР појаснуваат дека ратата за станбен кредит и киријата за изнајмување стан нема да бидат вклучени како ставки во владината просечна потрошувачка кошница. Сепак, во тек е изработка на посебен модел со кој ќе се пресметува колку во просек месечно издвојуваат граѓаните за отплата на станбен кредит.
Од Министерството објаснуваат дека ваквиот пристап е избран бидејќи станбени кредити има релативно мал дел од населението. Според податоците на Народната банка, станбени кредити имаат околу 10 проценти од граѓаните, додека податоците од Пописот во 2021 година покажуваат дека околу 90 проценти од домаќинствата живеат во сопствен дом.
– Со оглед на тоа што релативно мал дел од населението има станбени кредити, односно според податоците на Народната банка станува збор за околу 10 проценти, ратата за кредит нема да биде дел од потрошувачката кошница. Во моментов се бара соодветен модел за пресметување на просечниот месечен трошок за отплата на станбен кредит, кој ќе биде прикажан преку посебна пресметка, а не како ставка во кошницата – велат од Министерството.
Оттаму додаваат дека и Сојузот на синдикатите на Македонија трошокот за станбен кредит го пресметува одделно. Според Министерството, ваквата практика се применува и во земјите од Европската Унија, каде што ратите за станбени кредити не се вклучуваат како ставка во месечната потрошувачка кошница.
Сепак, се поставува прашањето дали повластените услови за купување прв стан навистина се доволна помош за младите и за граѓаните што сакаат да го решат станбеното прашање. Иако каматната стапка од 2,9 проценти се претставува како олеснување, останува дилемата колку таа навистина го прави купувањето сопствен дом подостапно, особено ако се земат предвид вкупните трошоци за кредитот и дополнителните издатоци.
– Ако државата, односно Народната банка, навистина сака да им помогне на граѓаните при купувањето прв стан, целта не треба да биде остварување профит, туку покривање на трошоците, односно работење без загуба. Исто така, треба да се предвиди механизам со кој купувачот нема да може да го продава станот сè додека не го исплати кредитот. Добро е што се ограничуваат поволностите за купување втор и трет стан, но каматната стапка од 2,9 проценти, сепак, не е ниска. Скратувањето на рокот за отплата ја зголемува месечната рата, што отвора друго прашање: дали граѓаните ќе можат да го издржат повисокиот месечен финансиски товар – изјави за весникот ВЕЧЕР градежниот експерт Никола Велковски.
Велковски смета дека повластените услови за купување прв стан се добар чекор, но нагласува дека се потребни и механизми за контрола за да се спречат евентуални злоупотреби при утврдувањето дали некој купува прв, втор или трет стан.
Новите мерки на Народната банка беа донесени на 2 октомври 2026 година, а почнуваат да се применуваат од 1 декември. Од централната банка наведуваат дека во првото полугодие од 2026 година кредитите на физичките лица пораснале за 12,2 проценти на годишно ниво, наспроти растот од 11,2 проценти во 2025 година. Кај станбените кредити растот изнесувал 16,6 проценти.
(А.С.)
ИЗДВОЕНИ
Протестен марш против фемицодот во Скопје со пораката „Ниту една повеќе!“ /ФОТО
Филков: ЕК го потврди сработеното од ЗНАМ – за две години подготвивме 33 закони и поставивме темели за реформа на правосудството
Нов инцидент во Краков: Полицијата отвори оган врз маж кој се движел по улица со нож
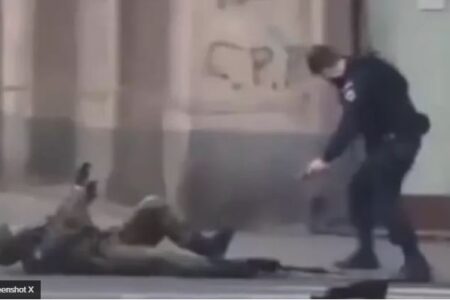
Убил најмалку пет лица: Се појави видео од моментот кога полицаец совладува напаѓач во Краков